La previsión de oferta para 2026 sigue cayendo: 7.705 viviendas menos
La escasez devivienda persiste: se prevé que la oferta de alquiler caiga un 2,27% en 2026,dejando un total de 676.215 inmuebles.
La presión de la demanda comienza amoderarse: cada vivienda recibe una media de 133 interesados en sus primerosdiez días en el mercado, frente a los 143 del trimestre anterior.
Solo trece provincias se mantienen pordebajo de los 700€ euros de renta mensual en el alquiler.
Madrid, 19 de octubre de 2026. El mercado del alquiler en España mantiene el ejercicio 2026 con una disminución de la oferta, una tendencia que se arrastra desde años atrás. De este modo, el Observatorio del Alquiler prevé una pérdida de 7.705 viviendas. Además, mantiene una presión de la demanda muy elevada, siendo 133 interesados por cada inmueble de alquiler en un plazo de diez días, con este dato se ve reflejado un descenso con respecto al trimestre anterior, que situaba la presión en 143 interesados por inmueble.
Además, el precio medio se mantiene al alza, pero a un ritmo menor. Con respecto al trimestre anterior, el aumento supone un 0,248%, pasando de los 1.211€ a 1.214€, aunque si se compara con el cierre de 2025 es más notable, presentando un aumento del 2,27%.El desequilibrio entre la oferta y la demanda persiste como principal factor de desajuste en el mercado residencial, donde ya son doce las provincias que superan la barrera de los 1.000€ mensuales de renta media.
Esta nueva edición del Barómetro del Alquiler correspondiente al tercer trimestre de 2026, elaborado por el Observatorio del Alquiler, impulsado por la Fundación Alquiler Seguro, confirma que la tendencia de escasez de inmuebles todavía no ha encontrado su suelo, aunque es cierto que esta tendencia descendente se está ralentizando, proyectando una pérdida de 7.705 viviendas para el conjunto del presente año, lo que situaría la oferta en un total de 676.215 inmuebles.
LA OFERTA DESCIENDE A MENOR RITMO: 7.705 VIVIENDAS MENOS EN 2026
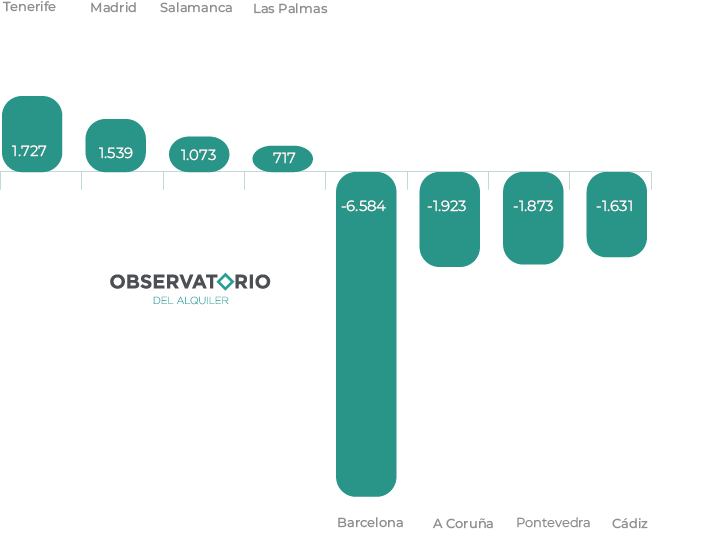
Atendiendo a la evolución de las viviendas que han salido al mercado en este tercer trimestre, las previsiones del Observatorio del Alquiler indican que el número de inmuebles disponibles continuará en una senda descendente, aunque a un ritmo menor, durante el presente ejercicio. Si en 2025 se registró una oferta real de 683.920 viviendas, la proyección para 2026 apunta a una caída del 2,27%, lo que situaría el volumen total en 676.215 inmuebles.
Pese a que esta contracción es menor a la registrada entre 2024 y 2025, cuando la oferta cayó un 4,7%, el Observatorio del Alquiler advierte de que la disponibilidad de vivienda en alquiler residencial continúa sin alcanzar un punto de estabilización.
GRÁFICO EVOLUCIÓN PORCENTUAL DE LA OFERTA
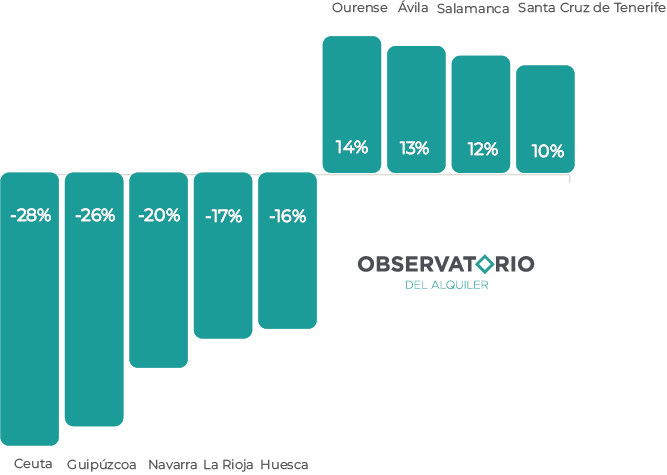
GRÁFICO EVOLUCIÓN DE LA OFERTA POR NÚMERO DE VIVIENDAS
LA PRESIÓN DE LA DEMANDA SE REDUCE POR PRIMERA VEZ EN 2026
La presión de la demanda, medida por el número de personas que se interesan por una vivienda de alquiler en un periodo de diez días desde que esta sale al mercado, ha alcanzado una media nacional de 133 interesados, frente a los 143 interesados en el segundo trimestre de 2026 y los 135 registrados en el cierre del año anterior.
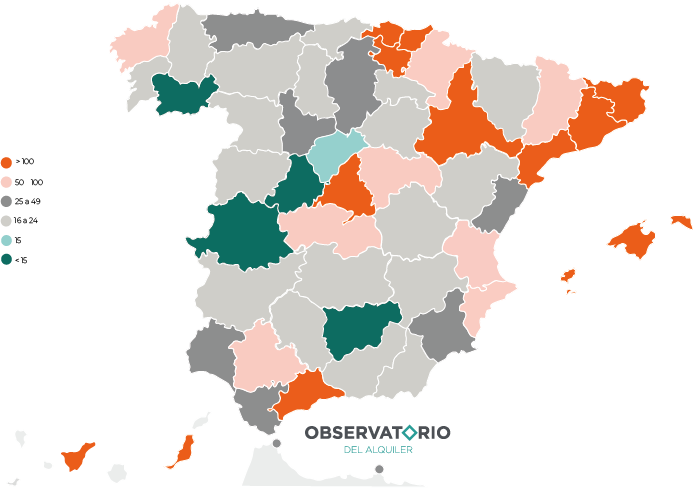
Este indicador sigue reflejando, aunque en un nivel inferior a meses anteriores, una competitividad extrema en mercados como Barcelona, que lidera la presión de la demanda con 401 personas interesadas, seguida de Vizcaya (179), Baleares (159), Álava (157), Guipúzcoa (142), Zaragoza (133), Madrid(120), Tarragona (115), Santa Cruz de Tenerife (111), Las Palmas (109) y Girona (104). A estas provincias se suma Málaga, que por primera vez supera los 100 interesados, situándose en 101; el trimestre anterior este dato se situaba en 86, por lo que se observa un crecimiento exponencial en solo tres meses. Todas estas provincias se encuentran significativamente alejadas de los 15 contactos que el Observatorio del Alquiler considera como un mercado en equilibrio, superando todas ellas la barrera de los 100 interesados.
El Barómetro del Alquiler identifica una saturación elevada en Valencia (97) – cuya presión presenta un descenso importante, pues en el trimestre anterior el dato estaba en 138 –, A Coruña (85), Sevilla (76), Lleida (61), Navarra 53) y Alicante (50).
En este punto, llama la atención el comportamiento de la presión tanto en Guadalajara (77), como en Toledo (76),pues en el trimestre anterior se veía reflejado el “efecto desbordamiento” dela capital hacia provincias limítrofes y, aunque este efecto se sigue observando en la elevada presión que mantienen, han sufrido un descenso con respecto al número de interesados que presentaban en el trimestre anterior, que era de 93 y 90, respectivamente. Esto puede estar relacionado con la deslocalización o la búsqueda de alternativas habitacionales.
La presión de sitúa entre los 25 y 50 interesados en zonas como Murcia (45), Huelva (43), Cádiz(41), Castellón (38), Valladolid (36), Ceuta (35), Asturias(34), Burgos (33) y Melilla (26).
En el extremo opuesto, la demanda muestra niveles normales las provincias restantes: Salamanca (24), Albacete(23), Pontevedra (23), Cantabria (21), Ciudad Real (20), La Rioja (19), Granada (18), Córdoba (18), Palencia (18),Badajoz (18), Lugo (18), León (17), Soria (17), Teruel(16), Huesca (16), Almería (16), Zamora (16), Cuenca(16), Segovia (15), Ávila (14), Cáceres (14) y Ourense(14).
GRÁFICO PROVINCIAS SEGÚN PRESIÓN DE LA DEMANDA
TRECE PROVINCIAS POR ENCIMA DE LOS 1.000€ DE RENTA MEDIA
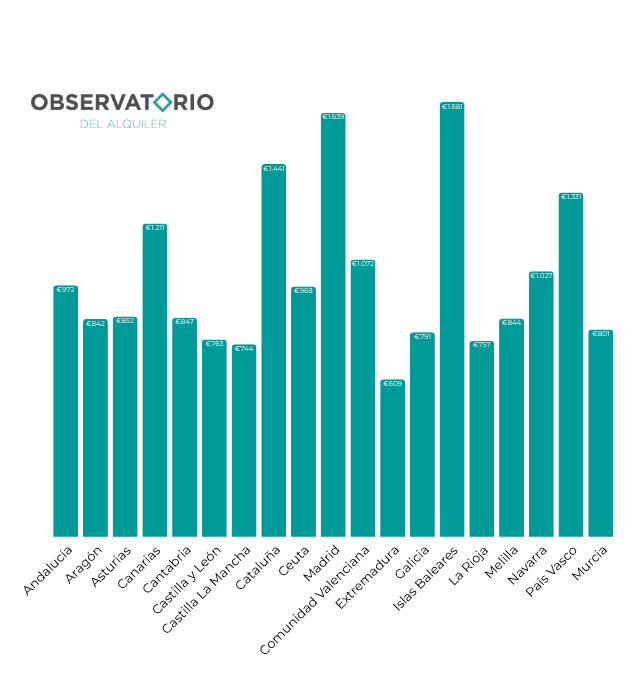
El Barómetro del Alquiler del tercer trimestre de 2026 sitúa el precio medio del alquiler en España en 1.214€,lo que representa un incremento del 2,27% con respecto al cierre de 2025 (1.187€). Pese a que esta cifra confirma una progresiva desaceleración, la tendencia al alza persiste en la mayoría del territorio, pero comienza a tocar techo, pues supone una tasa de esfuerzo elevada para el nivel adquisitivo.
El número de provincias que superan la barrera de los 1.000€ mensuales se mantiene en trece, siendo las siguientes: Madrid (1.639€), Barcelona (1.641€) y Baleares(1.681€), encabezando el mercado nacional. Les siguen Guipúzcoa (1.481€),Vizcaya (1.308€), Málaga (1.316€), Valencia (1.171€), Las Palmas (1.183€), Santa Cruz de Tenerife (1.240€), Álava (1.034€),Navarra (1.027€), Valencia (1.171€) y Alicante (1.039€).
En el caso de algunas provincias como Barcelona, Álava y Vizcaya, se registra un ligero descenso con respecto al mismo periodo del 2025 del -0,79%, -0,58% y -0,30% respectivamente. Por su parte, provincias como Málaga (+3,22%), Las Palmas (+4,41%), Santa Cuz de Tenerife (+13,76%) y Madrid (+3,08%), entre otras, presentan ligeros aumentos del coste mensual al establecer una comparación interanual, es decir, con los precios que presentaban en el tercer trimestre de 2025.
El encarecimiento de los precios se extiende a provincias con mercados dinámicos como Sevilla (991€), Girona(981€), Zaragoza (920€) y Segovia (942€).
Si atendemos la situación de los precios en un periodo de tiempo más corto; por ejemplo, estableciendo una comparación trimestral, vemos que son varias las provincias que han sufrido un aumento notable para el periodo seleccionado, por ejemplo: Asturias(+2,28%), Lugo (+2,7%), Ceuta (+2%) o Melilla (+1,93%).
Teniendo en cuenta las 50provincias de España, además de Ceuta y Melilla, son solo catorce aquellas cuyoprecio de renta mensual se mantiene aún por debajo de los 700€, siendo: Almería(690€), Jaén (595€), Huesca (638€), Teruel (564€), CiudadReal (602€), Cuenca (648€), Ávila (644€), León (676€),Palencia (675€), Zamora (602€), Badajoz (610€), Cáceres(609€), Lugo (646€) y Orense (653€).
Asimismo, el informe subraya la estabilidad de los precios en la provincia de A Coruña (785€). Este fenómeno responde aun descenso en el número de alquileres en el municipio de A Coruña – donde se detectan rentas más altas – tras su declaración como zona tensionada, lo que compensa estadísticamente la media provincial sin reducir el coste real de acceso para los inquilinos.
Por último, la provincia que mantiene el precio más bajo a nivel nacional es Teruel, cuya media se establece en 564€.
GRÁFICO PROVINCIAS SEGÚN PRECIO MEDIO DEL ALQUILER
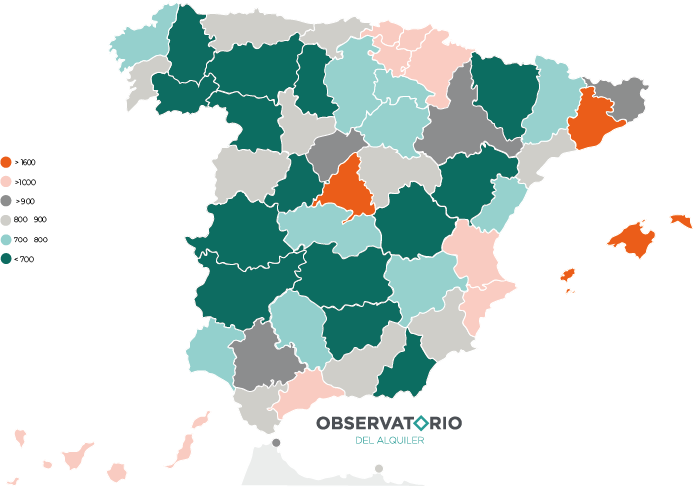
GRÁFICO COMUNIDADES AUTÓNOMAS SEGÚN PRECIO MEDIO DELALQUILER
Sala de prensa