Este es un informe realizado por Fernando Pinto, Profesor Titular de Economía Aplicada de la URJC y miembro del equipo de investigación del Observatorio del Alquiler
El Gobierno ha aprobado dos reales decretos-ley con efectos directos sobre el arrendamiento de vivienda habitual. El Real Decreto-ley 26/2026 incluye una prórroga de dos años para los contratos que venzan antes del 31 de diciembre de 2028, un tope del 2% a la actualización de la renta hasta el 31 de diciembre de 2027 y nuevas reglas para el alquiler de temporada y por habitaciones.
El segundo establece la renovación automática del contrato. Si el arrendador no la desea, deberá indemnizar al inquilino con el equivalente a 12 mensualidades de renta. Además, un nuevo contrato sobre la misma vivienda deberá garantizar la permanencia del arrendatario durante al menos 5 años, o 7 si el arrendador es persona jurídica. En zonas tensionadas, el inquilino puede solicitar prórrogas anuales extraordinarias hasta un máximo de 3 años en las mismas condiciones, que el arrendador debe aceptar.
Ambos textos se votan por separado en el pleno extraordinario del Congreso del 2 de octubre, con resultado incierto.
1. El incentivo del propietario
Los dos decretos alteran el valor de opción del arrendamiento. Una indemnización de doce mensualidades equivale a una anualidad de renta. Con rentabilidades brutas del 4% al 5%, salir del contrato cuesta entre el 4% y el 5% del valor del inmueble. A esto se suma el diferencial entre el tope del 2% y la evolución del mercado, donde la renta media subió un 6,9% interanual a cierre de 2025.
Para el pequeño propietario, que domina la oferta en España, la alternativa racional es vender a un comprador para uso propio o no renovar mientras la indemnización no sea exigible. Ninguna de las dos decisiones requiere comportamientos extremos. Basta con que una fracción del parque reasigne su uso cuando cambia la rentabilidad relativa.
2. Evidencia de referencia
En San Francisco, la extensión del control de rentas redujo un 15% la oferta de alquiler de los propietarios afectados y elevó las rentas del conjunto de la ciudad en torno a un 5% (Diamond, McQuade y Qian, 2019).
La revisión de Kholodilin (2024) encuentra un patrón similar en la mayoría de estudios: moderación de rentas en el segmento regulado y contracción de la oferta.
En Cataluña, se firmaron 108.057 contratos de alquiler en 2025, frente a 132.988 en 2023 y 152.770 en 2020, lo que supone una caída del 19% en dos años y del 29% desde 2020. Son flujos y no stock, pero orientan la magnitud plausible.
3. Calibración
El 16,7% de los hogares vive en alquiler a precio de mercado, lo que sobre algo más de 19 millones de hogares sitúa el parque en torno a 3,2 millones de viviendas.
Se toma una renta media de 850 euros al mes, próxima a la observada en el registro catalán, donde el precio medio de los contratos de alquiler habitual fue de 884 euros en el cuarto trimestre de 2025.
Se asume un flujo anual de 500.000 contratos nuevos, cifra prudente frente a los 1.895.676 contratos que vencen entre 2026 y 2028. Para la demanda se usa una elasticidad-precio de −0,6, dentro del intervalo habitual en la literatura (Mayo, 1981).
Se plantean tres escenarios de retirada del parque en un horizonte de dos años: 3%, 6% y 10%.
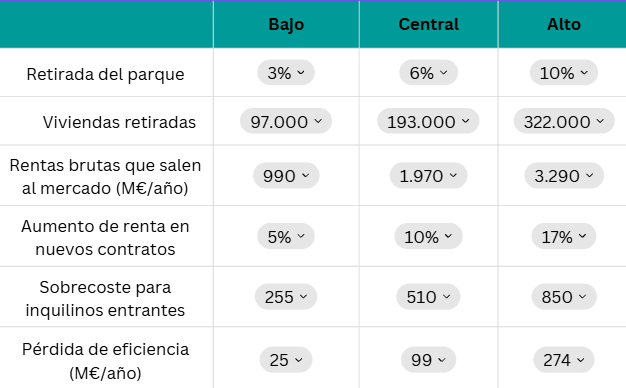
El sobrecoste de los inquilinos entrantes es, en sentido estricto, una transferencia hacia los propietarios que permanecen en el mercado libre, no una pérdida neta.
La pérdida de eficiencia, aproximada por el triángulo de Harberger (½·ΔQ·ΔP), es modesta en términos agregados: cerca de 100 millones anuales en el escenario central. Conviene decirlo con claridad. El coste relevante no es macroeconómico sino distributivo.
En el escenario central, unos 190.000 hogares que hoy encontrarían vivienda en alquiler dejan de hacerlo. Son sobre todo jóvenes, recién llegados y trabajadores con movilidad geográfica, es decir, quienes no están protegidos por un contrato en vigor.
El decreto protege al inquilino actual y traslada el ajuste al inquilino futuro.
4. Matices
Tres factores moderan la estimación. Las viviendas retiradas no desaparecen, sino que pasan en buena medida al mercado de compraventa, lo que modera los precios de venta y beneficia a compradores solventes.
La bonificación del IRPF de hasta el 100% para nuevos contratos actúa en sentido contrario, aunque solo se aplica a contratos firmados desde el 1 de octubre de 2026. Por último, si el segundo decreto no se convalida, la retirada efectiva será menor.
Aun así, el efecto anuncio deja una prima de riesgo regulatorio que el propietario incorpora en sus expectativas, y que la evidencia catalana sugiere persistente.
5. Impacto sobre proveedores de suministros y servicios aledaños
Este apartado considera un escenario de tensión con una retirada del 20% al 25% del parque, entre 645.000 y 806.000 viviendas. Es una magnitud muy superior al rango de la evidencia comparada y, con la elasticidad empleada, implicaría alzas del 33% al 42% en las rentas de nuevos contratos, por lo que debe leerse como cota superior.
Aun así, no es implausible en mercados tensionados: la caída del 29% en los contratos firmados en Cataluña desde 2020 indica el orden de magnitud que puede alcanzar el ajuste en el flujo.
El cálculo separa dos canales. El primero son los servicios ligados a la actividad de arrendamiento, que desaparecen con independencia del destino de la vivienda: intermediación inmobiliaria, gestión integral, seguro de impago, mantenimiento y reacondicionamiento entre inquilinos, reposición de equipamiento, mudanzas y limpieza.
Con los supuestos de la hoja de cálculo, este gasto asciende a unos 975 euros por vivienda y año. El segundo canal son los suministros de energía, agua y telecomunicaciones, unos 2.000 euros por hogar y año. Este gasto solo se pierde en la fracción de viviendas que queda vacía, supuesta en una cuarta parte, y descontando los términos fijos que el propietario sigue pagando. Las viviendas vendidas o destinadas a uso propio siguen consumiendo suministros.
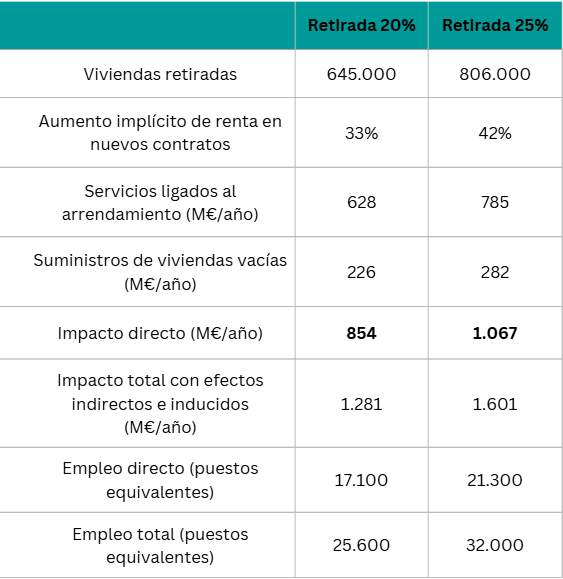
El impacto directo se sitúa entre 850 y 1.070 millones de euros anuales, y entre 1.280 y 1.600 millones al incorporar efectos indirectos e inducidos. En términos de empleo, equivale a entre 17.000 y 21.000 puestos directos, y entre 25.600 y 32.000 en total.
Tres cuartas partes del efecto proceden de los servicios ligados al arrendamiento, no de los suministros. Los proveedores más expuestos son agencias inmobiliarias, administradores de fincas, aseguradoras y pequeños oficios de reforma y mantenimiento, con una fuerte concentración territorial en las zonas tensionadas.
Dos matices conviene subrayar. Se trata de un impacto bruto ya que la venta de las viviendas retiradas genera servicios puntuales de compraventa, como comisión, notaría y registro, que compensan en parte la pérdida durante el primer año, sobre todo para las agencias.
Además, los hogares que no encuentran alquiler siguen consumiendo suministros allí donde residan, de modo que parte de ese gasto se reasigna en lugar de perderse. El coste neto es, por tanto, inferior al bruto, aunque más persistente, porque la actividad de alquiler que desaparece es recurrente y la de compraventa es puntual.
6. Referencias
Diamond, R., McQuade, T. y Qian, F. (2019). The effects of rent control expansion on tenants, landlords, and inequality: Evidence from San Francisco. American Economic Review, 109(9), 3365–3394.
Kholodilin, K. A. (2024). Rent control effects through the lens of empirical research: An almost complete review of the literature. Journal of Housing Economics, 63, 101983.
Mayo, S. K. (1981). Theory and estimation in the economics of housing demand. Journal of Urban Economics, 10(1), 95–116.
