El impulso de la vivienda pública en Euskadi choca con los efectos negativos del control de precios
Los datos del Informe sobre el acceso al alquiler: El caso del País Vasco realizado por el Observatorio del Alquiler revelan un claro efecto inverso tras la declaración de zonas tensionadas: la formalización de nuevos contratos cae un 13,8% en Euskadi.
El sector valora positivamente los planes de inversión pública y movilización de suelo planteados por las instituciones, pero alerta de que topes como el control de rentas contrarrestan sus beneficios.
La crisis de acceso al mercado del alquiler en el País Vasco, en términos generales, no revierte su desequilibrio principal, y tras la declaración de Zonas de Mercado Residencial Tensionado (ZMRT),la oferta sigue descendiendo y la demanda aumentando, donde la aplicación del control de precios propicia un mayor desajuste y termina, en cierto modo, actuando en contra de los planes públicos de vivienda del Gobierno Vasco. Así se desprenden los datos del último Informe sobre el acceso al alquiler: El caso del País Vasco, elaborado por el Observatorio del Alquiler, impulsado por la Fundación Alquiler Seguro y a partir de fuentes oficiales como el Gobierno Vasco (EMAL, Etxebide y ENALQ), que analiza cómo las medidas destinadas a topar las rentas con ayudas y planes de actuación promovidos por la Administración pública y la declaración de Zonas de Mercado Residencial Tensionado están generando un “efecto bumerán” que lejos de estabilizar el mercado, se ha reducido de forma significativa la oferta disponible de vivienda en alquiler.
CAÍDADEL 13,8 DE NUEVOS CONTRATOS CON RESPECTO AL 2024
El análisis refleja cómo la regulación de las rentas ha reducido la disponibilidad de viviendas habituales en el arrendamiento libre. En primer lugar, se produce un descenso en la contratación, en el País Vasco se ha registrado un 13,8% menos de nuevos contratos en 2025 en comparación con los datos del ejercicio 2024, esto supone la pérdida de 2.521 operaciones registradas. Por provincias, Vizcaya encabezó este descenso con un -15,6%,Guipúzcoa ocupa el segundo puesto, presentando una disminución de -14,1%y, por último, Álava, alejada de esas cifras perdió un -6,9%.
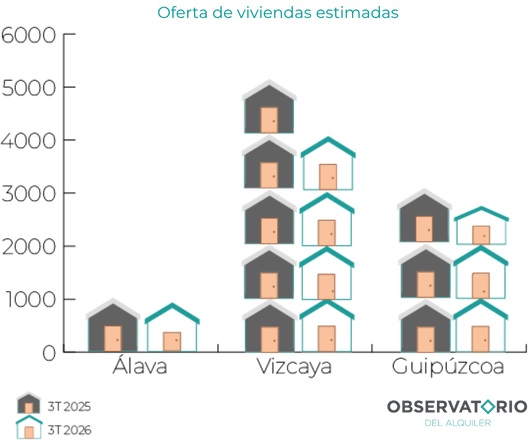
Además, tiene lugar una reducción de la oferta residencial disponible, esta descendió un -23,2%, pasando de la estimación de 9.240 viviendas que tuvo lugar en el tercer trimestre de2025 a la proyección de 7.096 viviendas en 2026.
La combinación de ambos factores provoca, inevitablemente, un incremento de la presión demandante; la falta de inmuebles y el aumento de la demanda sitúan la competencia media del País Vasco en 162 contactos por vivienda durante sus primeros diez días en el mercado (frente al índice recomendado situado en 15). Este indicador alcanzó un 43,36% de aumento en comparación con el cierre de 2025, donde la presión era de 113 interesados.
Además, se genera otro efecto rebote, y es que se produce un aumento considerable con respecto a los tiempos de búsqueda, según los datos, un 25,7% de las personas tarda más de un año en encontrar vivienda de alquiler. A su vez, según la Encuesta a Hogares en Régimen de Alquiler (ENALQ) del Gobierno Vasco, un 87% considera poco o nada probable hallar un inmueble en el mercado libre que se adapte a sus necesidades y capacidad económica.
LA TASA DE ESFUERZO EN LOS HOGARES QUE VIVEN DE ALQUILER SUPONE CASI UN 50% DE SUSINGRESOS
La elevada carga residencial constituye un factor determinante en las dificultades de acceso a la vivienda en el País Vasco, derivando en un incremento de la demanda de alquiler protegido. Según los datos de la entidad pública Etxebide, las solicitudes activas de alquiler asequible o social aumentaron un 5,68% interanual hasta alcanzar las 86.063 en el segundo trimestre de 2026, con Álava a la cabeza del repunte (+6,8%),seguida de Vizcaya (+5,8%) y Guipúzcoa (+4,5%). Esta sobrecarga financiera queda patente en los datos del estudio ENALQ del Gobierno Vasco, que estima que los hogares emancipados destinados al arrendamiento comprometen de media un47,6% de sus ingresos al pago del alquiler. Un esfuerzo económico que resulta especialmente acentuado en el mercado libre, donde alcanza el 48,9%, frente al42% registrado en la vivienda protegida.
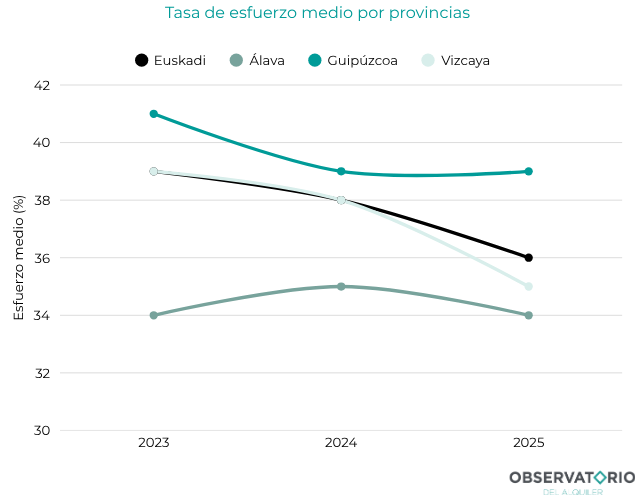
Según los datos del Observatorio del Alquiler, Guipúzca presenta el esfuerzo medio más elevado de la región con un 39%, por delante de Vizcaya (35%) y Álava (34%). Estos registros muestran una moderación en la tasa media de la comunidad, que ha evolucionado del 39% en 2023 al 36% en 2025,situando los ingresos mensuales medios en torno a los 1.874 euros y la renta media abonada en 640 euros. No obstante, el informe precisa que esta reducción del indicador debe interpretarse con cautela, ya que responde a posibles causas como al desistimiento de familias a la hora de buscar un inmueble libre o al trasvase de demandantes hacia modalidades como el alquiler por habitaciones para poder repartir costes, más que a un alivio real en las condiciones de acceso.
LOS PLANES DE ACTUACIÓN PÚBLICOS VAN EN LA DIRECCIÓN CORRECTA, PERO EL DESEQUILIBRIO ES PERSISTENTE
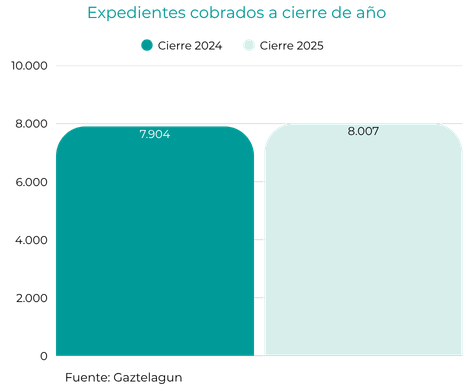
En materia de ayudas públicas al alquiler, el Gobierno Vasco presenta una serie de medidas como la Prestación Complementaria de Vivienda (PCV), la Prestación Económica de Vivienda (PEV)y Gaztelagun. Estos programas permiten ofrecer ayudas a conseguir una vivienda en alquiler, en el caso de la PCV, el número de personas perceptoras anuales pasó de 30.682 en 2023 a 31.617 en 2024; al igual que la PEV, que registró un crecimiento notable durante el 2025, aumentando los expedientes con abono en diciembre de 10.130 en 2024 a 19.939 en 2025, lo que supone un aumento del 96,8%.
En el caso de Gaztelagun, dirigido a facilitar la emancipación juvenil, registró un 18,2% más de solicitudes hasta septiembre de 2026, tras ampliar sus posibilidades de acceso al alquiler de habitaciones y subarriendo.
Junto a las ayudas directas, el Gobierno Vasco apuesta por aumentar la oferta de vivienda asequible mediante la promoción de nuevas viviendas, la rehabilitación y la movilización de viviendas vacías. En Vitoria-Gasteiz, el plan de actuación prevé iniciar 2.965 viviendas entre 2026 y 2028, de las que el 53% se destinará al alquiler. Bilbao, Donostia-San Sebastián e Irun también contemplan nuevas actuaciones para ampliar el parque residencial protegido y responder a una demanda de vivienda que continúa siendo elevada.
Sin embargo, pese al despliegue de ayudas públicas y planes de actuación, la presión sobre el mercado del alquiler persiste y las medidas no parecen suficientes para revertir el desequilibrio entre la oferta y la demanda. Precisamente la declaración de Zonas de Mercado Residencial Tensionado está actuando como un agente neutralizador de estas políticas públicas y plantea dudas sobre sus efectos a medio plazo. Aunque puede contribuir a moderar las rentas, desde el Observatorio del Alquiler detectamos dos efectos negativos muy relevantes: una importante reducción dela oferta de alquiler residencial que tendría que salir al mercado y un aumento considerable de la demanda, lo que dificulta el acceso a la vivienda en alquiler. Así, los resultados de la aplicación del control de precios (ZMRT)están actuando en contra de los planes de actuación públicos impulsados desde años por el Gobierno Vasco.
Sala de prensa