El mercado del alquiler continúa mostrando un persistente desequilibrio estructural, caracterizado por una cronificación del déficit en el que rige la escasez de oferta y una elevada demanda. Esta situación, sostenida en el tiempo, ha contribuido a consolidar un escenario de presión en el acceso a la vivienda en alquiler, limitando la disponibilidad de inmuebles y condicionando la dinámica del mercado. A pesar de apreciarse cierta estabilización de los precios tras un incremento continuado en los últimos años, estos permanecen en niveles elevados, lo que evidencia que la moderación observada no responde a una resolución de los problemas estructurales, sino a un ajuste dentro de un contexto en el que persisten importantes restricciones sobre la oferta y una presión sostenida de la demanda.
El alquiler sigue consolidándose como una modalidad esencial de acceso a la vivienda en España. Sin embargo, a medida que se expande esta tendencia, persisten y se agudizan los desequilibrios entre una demanda creciente y una oferta que no logra satisfacer las necesidades del mercado.
En esta nueva edición del Barómetro del Alquiler, correspondiente al tercer trimestre de 2026, el Observatorio del Alquiler, impulsado por la Fundación Alquiler Seguro, analiza las tendencias observadas en el último año y su influencia en la evolución de la situación actual del alquiler: una ligera recuperación de la oferta que todavía no alcanza a la demanda existente, el aumento de la competencia por cada inmueble y una subida de precios que, si bien muestra signos de desaceleración, sigue desequilibrando la economía de los hogares. El desajuste de estas variables confirma que la vivienda residencial se mantiene como una prioridad absoluta en la agenda social y económica del presente ejercicio.
1. ANÁLISIS DE LA DEMANDA: LA PRESIÓN DESCIENDE, PERO SE MANTIENE EN NIVELES ELEVADOS
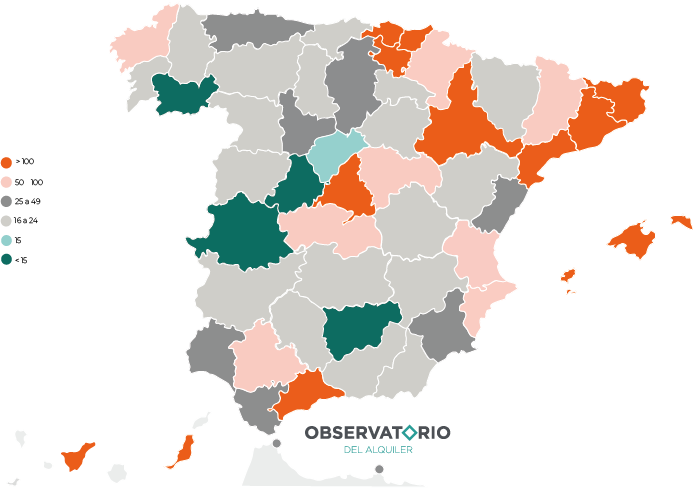
La presión de la demanda de alquiler es la magnitud que utiliza el Observatorio del Alquiler para analizar el comportamiento y la tendencia de la demanda en el mercado, contabilizando el número de personas que se interesan por una vivienda en alquiler en un periodo de diez días. De media, el mercado del alquiler español registra una presión de 133 interesados por cada inmueble, lo que refleja un leve descenso con respecto a las 143 personas registradas en el trimestre anterior, o las 135 con las que se cerró el 2025.
El descenso que ha tenido lugar a nivel nacional (variable en función de cada provincia) o la estabilización que también se ha observado, puede estar directamente relacionada con varios factores. De este modo, el descenso puede responder a que parte de las personas que buscaban una vivienda hayan reorientado su búsqueda hacia otras modalidades de alquiler, como puede ser el alquiler por habitaciones.
También cabe la posibilidad de que algunos demandantes hayan aplazado o abandonado la búsqueda activa al considerar que no existen alternativas a su alcance. A estos comportamientos podrían añadirse los desplazamientos de la búsqueda hacia otros municipios o provincias, modificando la distribución territorial de la presión y dando lugar a una deslocalización.
Por tanto, una reducción del número de interesados registrados por inmueble podría reflejar, en parte, cambios en las estrategias de búsqueda o situaciones de desistimiento, y no necesariamente una mejora de las condiciones de acceso al alquiler.
Igualmente, el estancamiento de la presión en niveles tan elevados sigue siendo la prueba y evidencia de que no existen viviendas suficientes para absorber la demanda residencial, un problema que se mantiene especialmente agudo en las regiones que han implementado la declaración de zonas tensionadas.
Atendiendo al detalle provincial, la presión alcanza niveles destacados en diversos puntos de la geografía nacional. Cataluña es la comunidad autónoma que presenta la presión más elevada, con una presión de 319 de media, concretando en este dato, Barcelona se mantiene como la provincia con la cifra de presión más alta del país, con 401 personas interesadas por cada vivienda en diez días, seguida por Vizcaya, que alcanza los 179 contactos. En ambas provincias se observa un leve descenso en la presión con respecto al trimestre anterior, en el que los datos de presión eran 418 y 196, respectivamente.
Por encima de la barrera de los cien interesados se sitúan también Baleares (159), Álava (157), Guipúzcoa (142), Zaragoza (133), Madrid (120), Tarragona (115), Santa Cruz de Tenerife (111), Las Palmas (109), Girona (104) y Málaga (101).
En estos territorios, los inquilinos se enfrentan a una competencia significativa, situándose muy lejos de las 15 personas que el Observatorio del Alquiler considera como un mercado equilibrado.
En un segundo escalón, con una presión muy alta, pero por debajo de los cien interesados, se encuentran provincias como Valencia (97), A Coruña (85), Guadalajara (77), Sevilla (76), Toledo (76), Lleida (61), Navarra (53) y Alicante (50).
Es destacable el comportamiento de Málaga, que ya iguala la presión de los grandes mercados, del mismo modo llama la atención el crecimiento de Álava, con una suma de 13 interesados más en comparación con el trimestre anterior. Por otro lado, meses atrás se observaba un aumento notable de la presión tanto en Toledo como en Guadalajara por su vinculación directa con la demanda de la Comunidad de Madrid, en el tercer trimestre de 2026 este aumento no solo se frena, sino que toma dirección contraria y desciende de 90 a 76 y de 93 a 77, respectivamente.
Entre los 25 y 49 interesados, que sigue considerándose una presión elevada, aparecen Murcia (45), Huelva (43), Cádiz (41), Castellón (38), Valladolid (36), Ceuta (35), Burgos (33) y Melilla (26).
La presión muestra niveles inferiores a los mencionados en provincias como Salamanca (24), Albacete (23), Pontevedra (23), Cantabria (21), Ciudad Real (20), La Rioja (19), Granada (18), Palencia (18), Soria (17), Almería (16), Zamora (16) y Cuenca (16).
En estos últimos casos los valores se encuentran en el rango de normalidad del mercado, aunque pueden correr el riesgo de salir de esa zona de equilibrio arrastrados por una oscilación a la baja de la oferta, que podría provocar de nuevo una desestabilización.
Por último, Córdoba, Ávila y Lugo han mantenido la presión en el mismo nivel que el segundo trimestre de 2026 con 18, 14 y 14 interesados respectivamente.
Es necesario señalar que la presión de la demanda es una variable estacional sujeta a oscilaciones a lo largo del año. Cada provincia presenta un comportamiento diferente: en los mercados vinculados a estudiantes universitarios, como Salamanca o Granada, también en zonas turísticas influenciadas por la temporada alta y baja, como Cádiz, la demanda suele fluctuar significativamente dependiendo de los meses de verano o invierno. Por ello, resulta habitual observar variaciones en la intensidad de búsqueda de un trimestre a otro.
1.1. EVOLUCIÓN DE LA PRESIÓN CON RESPECTO A VALORES ANTERIORES
Al analizar la evolución trimestral y llevando a cabo una comparativa entre el segundo y el tercer trimestre de 2026, los mayores descensosen el volumen de interesados en los últimostres meses se hanproducido en las provincias de Valencia (-41), Valladolid (-19), Vizcaya (-17), Barcelona (-17), Alicante (-17), Toledo (-17), Guadalajara (-16), Madrid (-16), Las Palmas (-14) y Guipúzcoa (-11).
Por el contrario, los mayores crecimientos absolutos de este trimestre se localizan en A Coruña (+17), Málaga (+15), Álava (+13), Ceuta (+9) y Burgos (+7).
Si realizamos la comparativa de la evolución interanual, las provincias donde más ha aumentado la presión en el último año son Álava (+75), Vizcaya (+45), Málaga (+37) y A Coruña (+36). Mientras que mercados como Barcelona (-61), Girona (-36) o Las Palmas (-12) son los que han experimentado los mayores retrocesos en su nivel de saturación respecto al segundo trimestre de 2025, a pesar de mantener una presión muy elevada, como es el caso de Barcelona, que no baja de 400 interesados en los primeros diez días.
PROVINCIAS SEGÚN PRESIÓN DE LA DEMANDA
2. ANÁLISIS DE LA OFERTA: PRESENTA UN AUMENTO, AUNQUE SE MANTIENE ESCASA
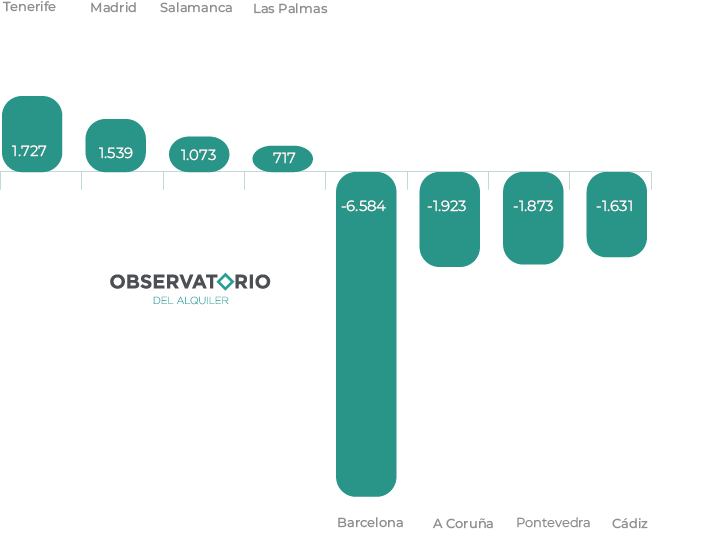
Atendiendo a la evolución de la oferta de viviendas en alquiler, los datos analizados reflejan que el mercado se ha alejado un poco de la línea de disminución que presentaba los meses anteriores. En este punto y bajo estimación, hemos observado un aumento de oferta en determinadas provincias, como es el caso de Madrid, con una estimación de oferta de 1.539 viviendas más que en 2025, o Santa Cruz de Tenerife, con una proyección de 1.727 viviendas más con respecto al año anterior. A pesar de ello, la descompensación entre una demanda pujante y una oferta escasa marca un desequilibrio que arrastradesde hace años.
Si en 2025 se cerró el ejercicio con un total de 683.920 viviendas en oferta ,el Barómetro del Alquiler proyectó que para el tercer trimestre de 2026 la cifra se reduciría hasta los 676.215 inmuebles, esta estimación supone una caída del 1,13% y una pérdida de 7.705 viviendas.
Pese a que la tendencia negativa persiste, se observa una ralentización en el ritmo de contracción del mercado residencial. Mientras que en el cierre de 2024 y en el de 2025 la reducción de la oferta era muy notoria, pasando de las 717.338 a las 683.920 viviendas (-4,7%), la proyección para 2026 sugiere, como se ha mencionado (-1,13%), una caída más moderada. Esto podría apuntar hacia una fase de estabilización muy lenta, aunque el volumen total de vivienda disponible todavía no ha encontrado su suelo.
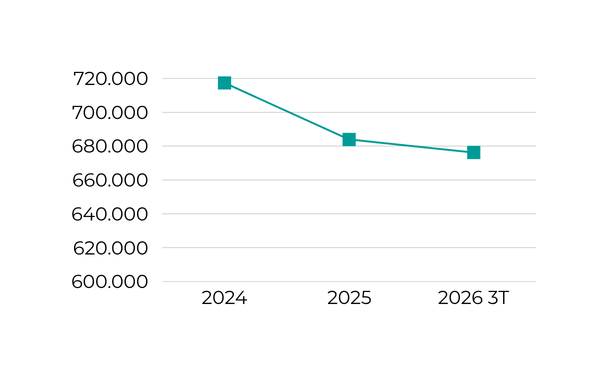
2.1. IMPACTO GEOGRÁFICO Y ZONAS TENSIONADAS
El descenso de la oferta se comporta de manera distinta en las zonas declaradas como mercado tensionado (ZMT) en comparación con la mayoría de CCAA que no ha aplicado esta medida. Si comparamos el comportamiento de Cataluña (con 271 municipios declarados ZMT) y la Comunidad de Madrid que no ha aplicado esta medida, Cataluña proyecta una caída hasta las 93.489 viviendas con respecto a las 102.816 que cerraban el año 2025, es decir, una caída de oferta del 8,78%.
Por el contrario, se prevé que la Comunidad de Madrid presente un leve aumento, rondando las 151.000 viviendas disponibles a lo largo del 2026, pues el cierre de 2025 registró 150.247 viviendas y la previsión para 2026 es de 151.786, por lo tanto, el aumento supondría un 1,02%.
Por su parte, el País Vasco registra una previsión de caída importante a nivel autonómico, con un descenso anual proyectado del 16,16% recurriendo al dato de cierre del 2025. Esta pérdida de oferta se ve reflejada principalmente en Álava y Guipúzcoa, con una caída del 14,91% y del 26,91% respectivamente frente a los datos de cierre del 2025, suponiendo una pérdida cada vez más significativa. Por su parte, Vizcaya es la provincia en la que menos impacto se observa, aunque según las previsiones también refleja un descenso del 13,55%.
El caso de Galicia es especialmente reseñable a la hora de analizar el impacto de la declaración de zonas de mercado tensionado. Si se realiza un análisis comparativo entre los datos que cerraron 2025 y la previsión para 2026, la pérdida de oferta en cada provincia varía: A Coruña (-13,33%), Pontevedra (-13,19%) y Lugo (-1,81%), siendo A Coruña la única provincia gallega que está declarada zona de mercado tensionado. En Ourense, la previsión de oferta supone un aumento de un 14,64%, de 3.231 viviendas que cerraron el 2025 a 3.704 actuales.
El segundo polo de contracción de oferta se concentra en provincias como Cádiz (-10,59%), Almería (-9,85%) o Córdoba (-15,62%). Jaén, Málaga y Sevilla han seguido el rumbo contrario, aumentando la previsión de oferta desde el cierre de 2025 hasta el periodo actual de 2026 un 3,97%, 0,11% y 2,39% respectivamente, pero, en términos generales, Andalucía ha sufrido la pérdida de 3.684 viviendas en este período, esto se traduce en una caída del 2,8%.
Por número total de inmuebles, Barcelona seguirá siendo la provincia que mayor volumen de vivienda pierda, con una previsión de -6.584 viviendas en el mercado con respecto al cierre de 2025, lo que dejaría una previsión de oferta de 77.038 casas (frente a las 83.622 que cerraron 2025), un descenso del 7,87%. Otras provincias que se prevé que sufran descensos notables con respecto al cierre del año anterior son Valencia (-1.324), Navarra (-707) y La Rioja (-502), entre otras.
Por el contrario, el Barómetro también detecta ciertos atisbos de recuperación en algunas provincias como Santa Cruz de Tenerife (+1.727), Salamanca (+1.073), Las Palmas (+717), Zaragoza (+533) y Sevilla (+502), entre otros, pero continúan siendo unos niveles de oferta insuficientes para satisfacer su demanda.
En términos relativos para el conjunto nacional, las provincias que registrarán los mayores descensos según la proyección son Barcelona (-7,87%), Girona (-16,87%), A Coruña (-13,34%), y Pontevedra (-15,54%). Esta heterogeneidad muestra un mercado fragmentado donde la normativa local está redefiniendo el mapa de la disponibilidad de vivienda en España.
GRÁFICO EVOLUCIÓN PORCENTUAL DE LA OFERTA RESPECTO AL AÑO 2025
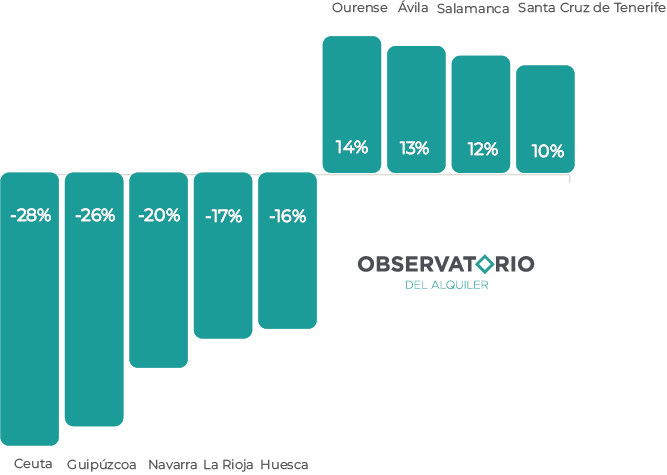
GRÁFICO EVOLUCIÓN DE LA OFERTA POR NÚMERO DE VIVIENDAS RESPECTO AL AÑO 2025
3. EL PRECIO DEL ALQUILER MANTIENE SU TENDENCIA AL ALZA
El desequilibrio entre la oferta y la demanda continúa impulsando la tendencia alcista de los precios en el mercado español. En el tercer trimestre de 2026, el precio medio del alquiler en España se ha situado en 1.214€, lo que representa un incremento anual del 2,27% respecto a los 1.187€ del mismo periodo de 2025. Aunque se confirma una ligera desaceleración en el ritmo de crecimiento en comparación con años anteriores, la subida está más estabilizada, pero sigue siendo generalizada.
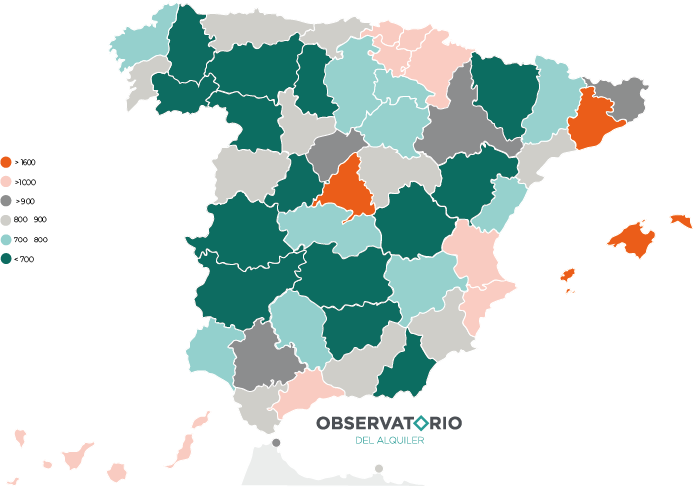
PROVINCIAS SEGÚN PRECIO MEDIO DEL ALQUILER
3.1. PROVINCIAS CON UN PRECIO MEDIO SUPERIOR A LOS 1.000€
El número de provincias con un precio medio superior a los 1.000€ se eleva a doce. Este grupo está liderado por las Islas Baleares (1.681€), seguidas muy de cerca por Barcelona (1.641€) y Madrid (1.639€). Es destacable que, en la provincia de Barcelona, el precio registró un ligero descenso trimestral del -0,48% entre el cierre de 2025 y el primer trimestre de 2026, aunque en el segundo trimestre de 2026 sufrió un aumento del 0,12%, en el tercer trimestre de 2026 Barcelona ha registrado un descenso del -0,30% con respecto al trimestre anterior, siendo esta cifra la más baja de 2026 con 1.641€ de precio medio.
Completan este rango de precios elevados Guipúzcoa (1.481€), que mantiene un ligero descenso con un 0,27% con respecto al trimestre anterior; Vizcaya (1.308€); Málaga (1.316€), con una elevación del precio del 0,69% en comparación con el segundo trimestre de 2026; Santa Cruz de Tenerife (1.240€); Las Palmas (1.183€); Valencia (1.171€); Álava (1.034€); Navarra (1.027€) y Alicante (1.039€).
3.2.. PROVINCIAS CON PRECIOS MEDIOS ENTRE 800€ Y MENOS DE 1.000€
En un escalón intermedio, con precios por encima de los 900€, se sitúan Sevilla (991€), Gerona (981€), Ceuta (968€), Segovia (942€) y Zaragoza (920€). Entre los 800€ y 900€, se localizan provincias como Salamanca (882€), Pontevedra (880€), Granada (873€), Tarragona (867€), Asturias (852€), Cantabria (847€), Melilla (844€), Guadalajara (838€) y Valladolid (818€). Por su parte, Cádiz (898€), registra un ligero descenso y entra en la categoría por debajo de los 900€. Murcia (801€), supera por primera vez la barrera de los 800€ de media.
3.3. PROVINCIAS CON PRECIOS MEDIOS ENTRE 700€ Y 800€
Las provincias con rentas comprendidas entre los 700€ y los 800€ son A Coruña (785€), Toledo (777€), Albacete (766€), Castellón (765€), Huelva (786€), La Rioja (757€), Burgos (733€), Lérida (710€), Córdoba (708€) y Soria (714€).
3.4. PROVINCIAS CON PRECIOS MEDIOS POR DEBAJO DE 700€
Por debajo del rango anterior de precios se encuentran catorce provincias, que son las siguientes: Almería (690€), Jaén (595€), Huesca (638€), Teruel (564€), Ciudad Real (602€), Cuenca (638€), Ávila (644€), León (676€), Palencia (625€), Zamora (602€), Badajoz (610€), Cáceres (609€), Lugo (646€) y, por último, Orense (653€).
En términos de crecimiento relativo, los mayores incrementos interanuales se han producido en Santa Cruz de Tenerife (+13,76%), Ceuta (+12,3%), Lugo (+10,43%), Palencia (+10,23%), Melilla (+10,18%) y Zaragoza (+9%).Por el contrario, las únicas variaciones negativas de este trimestre se han dado en Vizcaya (-0,3%), Álava (-0,58%) y en Barcelona (-0,79%).
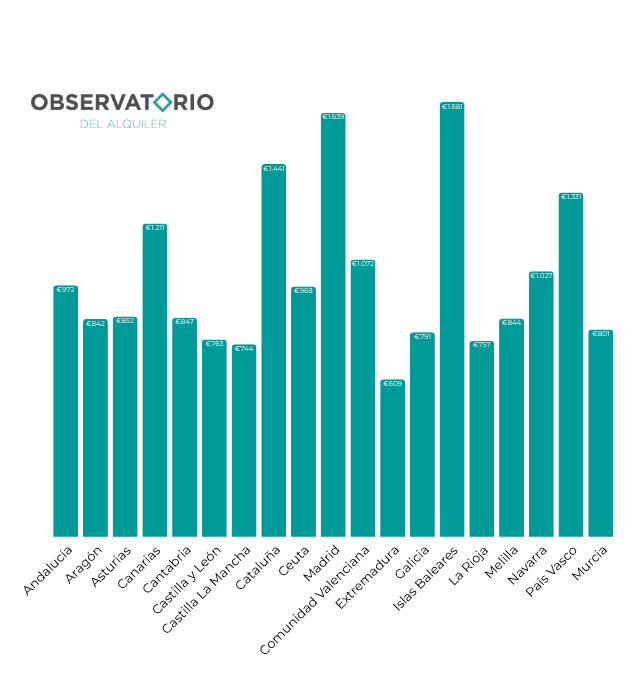
COMUNIDADES AUTÓNOMAS SEGÚN PRECIO MEDIO DEL ALQUILER
4. CONCLUSIÓN
El Barómetro del Alquiler del tercer trimestre de 2026 confirma que, aunque con ciertas variaciones, se mantienen las tendencias observadas en el mercado español en los últimos años. Los indicadores analizados permiten ver un escenario de desequilibrio persistente donde la oferta disponible continúa en niveles mínimos que imposibilitan abastecer una presión de demanda que se mantiene en niveles muy elevados. Por otro lado, los precios mantienen su tendencia al alza, aunque parecen regirse por una dinámica de desaceleración progresiva y adaptación al poder adquisitivo de las familias que no pueden asumir un mayor aumento de los precios.
La escasez de inmuebles es, sin duda, el principal reto para el acceso a la vivienda, pues, además, genera un efecto en cadena con los precios. Las previsiones de oferta para el tiempo restante de 2026 apuntan a que el mercado todavía no ha tocado fondo, proyectando una pérdida de más de 15.000 viviendas respecto al cierre de 2025. Cuando hablamos de pérdida de oferta, nos estamos refiriendo a diferentes modalidades dentro del mercado, ya sea en viviendas de alquiler residencial, viviendas de alquiler temporal, turístico o por habitaciones. También dicha caída se debe a que la vivienda pase a la venta o se cierre (vivienda vacía).
Este descenso está condicionado por varios factores que actúan de forma simultánea: la inseguridad jurídica, fruto de los diferentes cambios normativos que se han producido – y siguen produciéndose – sobre el mercado del alquiler en los últimos años y, en segundo lugar, un marco regulatorio específico que entró en vigor con la aprobación de la Ley de Vivienda y las declaraciones de ZMT en diversas CCAA. Además, se añade ahora la aprobación de dos Reales Decretos en materia de vivienda por parte del Gobierno en funciones, y pendientes de aprobación o no en la Diputación Permanente.
En lo que respecta a la demanda, la presión sufre un leve descenso, reduciéndose, con respecto al trimestre anterior, de 143 a 133 interesados por cada inmueble en diez días, un nivel que continúa muy alejado de los 15 contactos que se consideran lo idóneo para un mercado en equilibrio. Este incremento es especialmente crítico en los territorios bajo regulación de precios y en mercados dinámicos como Málaga, que ya iguala los niveles de saturación de Madrid o los archipiélagos. El “efecto desbordamiento” de las grandes capitales sigue desplazando la presión de la demanda hacia provincias limítrofes limítrofes.
Finalmente, el precio medio del alquiler en España se sitúa en 1.214€, lo que supone un incremento anual del 2,27%. A pesar de que este crecimiento es menor al de periodos anteriores, la realidad del mercado muestra que ya son doce provincias las que superan la barrera de los 1.000€ mensuales.
En definitiva, los datos de este tercer trimestre de 2026 muestran determinadas dinámicas que seguramente se mantendrán durante todo el año: