El acceso a la vivienda en alquiler se ha consolidado como uno de los principales desafíos sociales que afronta actualmente España. La insuficiente oferta para satisfacer la alta demanda junto a los elevados precios, provocan una situación de completo desequilibrio dentro del mercado del alquiler español.
A pesar de que esta situación se puede encontrar de manera general a nivel nacional, cada comunidad autónoma sufre variaciones, así como cada provincia. Este informe consiste en realizar una radiografía de la situación del alquiler en el País Vasco, ahondando en su contexto actual y detectando a fondo todos los factores que definen las características de este mercado.
El propósito de esta radiografía es ofrecer una visión técnica y justificada sobre la realidad del alquiler en la región, utilizando los datos proporcionados por el Gobierno Vasco y el Observatorio del Alquiler, impulsado por la Fundación Alquiler Seguro, para dotar de transparencia al sector.
Profundizando en territorio vasco, el elemento principal de este análisis es la gran dificultad de acceso que se presenta de manera general dentro del mercado del alquiler: hay un menor registro de contratos nuevos, la competencia por un inmueble aumenta hasta llegar a niveles de riesgo extremo y, por otra parte, se aumenta la necesidad de acceder al alquiler asequible o social.
Para ahondar en los rasgos de este mercado, partimos de unos datos concretos que permiten entender la situación del alquiler. Uno de los más destacados es el aumento considerable que ha sufrido la presión de la demanda, este término se refiere a la cantidad de personas que se interesan por un inmueble en los diez primeros días desde que este sale al mercado de alquiler, el índice recomendado es de 15 interesados.
El País Vasco se alejó de esta recomendación desde 2024, pero para que quede bien reflejada la problemática, es suficiente con establecer una comparación con el dato un año atrás. En el tercer trimestre de 2025, la presión era de 113 interesados por vivienda, actualmente, esta cifra ha ascendido a 162. Esto supone un aumento de la presión media del 43,36%.
Junto a este dato, se encuentra el descenso de la oferta. Si en el mismo periodo del año anterior la oferta era de 9.240 viviendas, en el momento actual las estimaciones ponen sobre la mesa una oferta de 7.096 inmuebles, esto supone una pérdida del 23,2% de la oferta residencial anunciada estimada.
Ambos datos muestran la situación de empeoramiento que ha sufrido el mercado del alquiler vasco y, sumado al análisis de Etxebide, entidad pública creada en 1997 cuyo objetivo es facilitar el acceso a viviendas de protección oficial (VPO), esta entidad mide las solicitudes activas de alquiler asequible o social, vemos que ha tenido un aumento del +13,3 solo en solicitudes para vivienda accesible. Un reflejo del altísimo esfuerzo que supone a la población enfrentarse al alquiler.
1. LOS NUEVOS CONTRATOS DE ALQUILER DESCIENDEN UN 13,8% CON RESPECTO AL 2024
La evolución del número de contratos de arrendamiento y su distribución territorial permiten aproximarse tanto a la dimensión de la oferta residencial en alquiler como a las condiciones de acceso y permanencia de los hogares en este mercado.
En este contexto, la declaración de zonas de mercado residencial tensionado (ZMT), prevista en la Ley 12/2023,de 24 de mayo, por el derecho a la vivienda, introduce otra dimensión de análisis. La aplicación territorial de medidas específicas de regulación del mercado residencial plantea la necesidad de estudiar si se producen cambios en el volumen de contratos formalizados y en la evolución de las rentas, así como si dichos cambios difieren entre los municipios declarados tensionados y aquellos que no cuentan con esta consideración.
Según la Estadística del Mercadode Alquiler (EMAL), elaborada por el Gobierno Vasco a partir de los depósitosde fianzas vinculados a contratos de arrendamiento de vivienda, se puede analizarel número de contratos de alquiler registrados y vigentes.
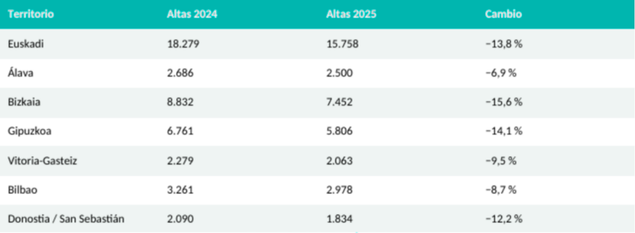
Los informes oficiales más recientes permiten reconstruir el número de altas de contratos de alquiler libre de vivienda habitual en edificios colectivos. El principal resultado es que el número de altas registradas descendió en los tres territorios, es decir, Álava, Vizcaya y Guipúzcoa, entre 2024 y 2025. En el conjunto del País Vasco, la reducción fue de 2.521 contratos menos, equivalente a una reducción interanual del 13,8%.Vizcaya registró la mayor caída, con un 15,6%; por su parte Álava es la que presentó un menor descenso relativo en el número de contratos de alquiler con un 6,9%.
2. AUMENTO DE LA PRESIÓN EN LAS TRES PROVINCIAS: ÁLAVA REGISTRA EL MAYORAUMENTO INTERANUAL CON UN 76,4%
La competencia por acceder a una vivienda en alquiler se ha intensificado en el País Vasco durante el tercer trimestre de 2026. Según los datos del Observatorio del Alquiler, la presión media ha pasado de 113 en 2025 a 162 contactos por anuncio en diez días, lo que supone un incremento interanual del 43,4%. Esta evolución coincide con una reducción estimada del 23,2% de la oferta disponible, que descendería de 9.240 viviendas en el tercer trimestre de 2025 a 7.096 en el mismo periodo de 2026. La evolución conjunta de ambos indicadores apunta a un mercado en el que hay menos oferta disponible y más competencia por cada inmueble.
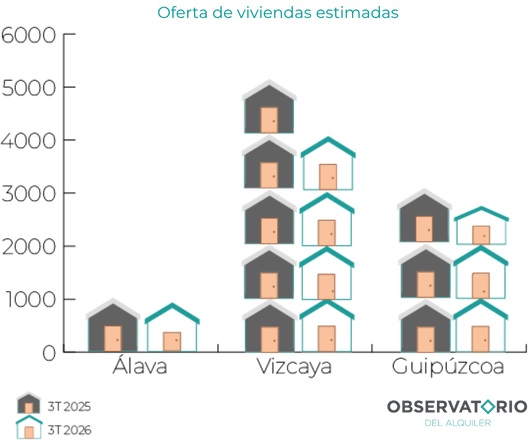
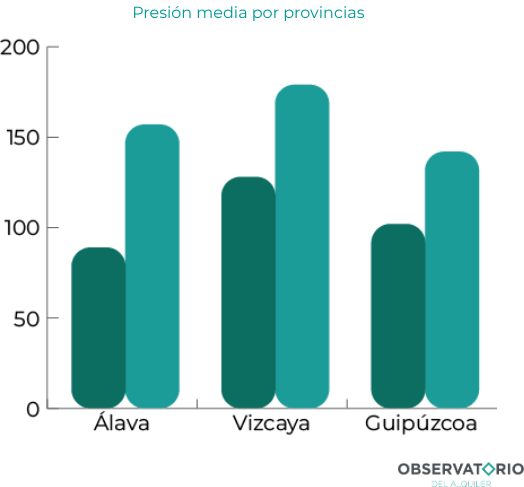
La tendencia se reproduce en todas las provincias de la región, aunque con diferencias en su intensidad. Álava registra el mayor incremento interanual de la presión, que pasa de 89 a 157 personas interesadas, lo que supone un 76,4% más, mientras que su oferta estimada disminuye un 18,2%, hasta las 776 viviendas. En Vizcaya, la presión interanual aumenta de 128 a 179 contactos, un 39,8% más, al tiempo que la oferta caería en un 22% hasta los 4.039 inmuebles. Guipúzcoa por su parte, presenta también una evolución similar, muestra una presión interanual que pasa de los 102 a los 142 contactos, un 39,2% más, mientras que la oferta se reduciría en un 26,7% hasta las 2.281 viviendas. De este modo, aunque Vizcaya registra el mayor volumen de oferta y la presión más elevada en términos absolutos, Guipúzcoa experimenta la mayor contracción de la disponibilidad del alquiler.
Los datos reflejan una intensificación reciente de la competencia por el alquiler residencial en las tres provincias vascas. Esta situación resulta especialmente relevante para los hogares que buscan una vivienda ajustada a su capacidad económica y a sus necesidades de tamaño y localización. La presión, por tanto, debe interpretarse como un indicador de la competencia que genera cada vivienda que se oferta en alquiler.
3. LA TASA DE ESFUERZO EN LOS HOGARES QUE VIVEN DE ALQUILER SE APROXIMA AL 50% DE SUS INGRESOS
La demanda de vivienda en régimen de alquiler constituye un indicador relevante de las dificultades de acceso a una vivienda en el País Vasco. Según los datos publicados por el Gobierno Vasco, Etxebide contabilizaba 86.063 solicitudes activas inscritas en el régimen de alquiler durante el segundo trimestre de 2026 frente a las 81.440 que se registraban un año anterior. El aumento interanual supone un 5,68% más de solicitudes activas. Por provincias, Álava registra el mayor aumento con 17.211 solicitudes, un aumento del 6,8%, seguida de Vizcaya con un +5,8% y por último Guipúzcoa, con un +4,5%.
La información sobre las condiciones económicas de los hogares inscritos evidencia, además, una elevada carga residencial. El estudio del Gobierno Vasco de la ENALQ sobre las nuevas solicitudes registradas en 2024 estima que los hogares emancipados, tanto los que están inscritos en Etxebide como los que no, y que ya residen en una vivienda de alquiler destinan el 47,6% de sus ingresos al pago de la renta. Por su parte, los datos del Observatorio del Alquiler muestran una evolución descendente de la tasa de esfuerzo en la región, que pasa del 39% en 2023, al 38% en 2024 y al 36% en 2025.
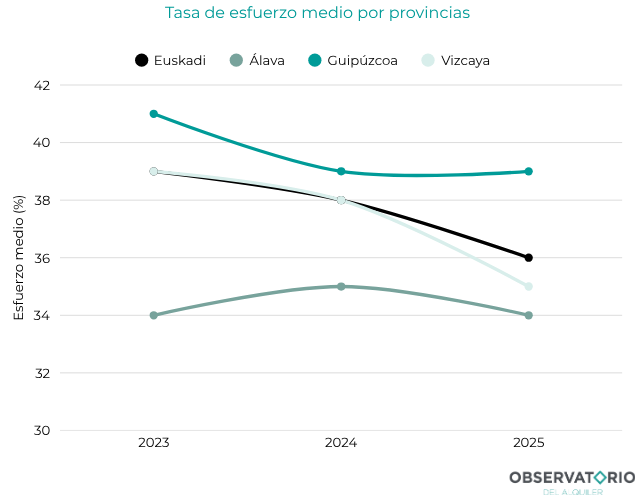
Esta reducción de tres puntos porcentuales apunta a una moderación del indicador medio en los últimos años, aunque debe interpretarse teniendo en cuenta diversos factores como el desistimiento por optar a un alquiler, o buscar otras modalidades o alternativas como el alquiler por habitaciones. Por otro lado, sus ingresos mensuales medios se sitúan en torno a los 1.874€ y el alquiler medio abonado asciende a los 640€.
Las diferencias territoriales también resultan significativas. El esfuerzo medio registrado en 2025 alcanza el 39% en la provincia de Guipúzcoa, siendo el dato más alto de la región, seguido de Vizcaya (35%) y Álava (34%).
La comparación entre el alquiler libre y el protegido aporta otra perspectiva sobre esta problemática. La tasa de esfuerzo alcanza el 48,9% en la vivienda libre y el 42% en la vivienda protegida. Esta diferencia supone 5 puntos porcentuales, lo que se refleja en un elevado esfuerzo en ambas modalidades de alquiler, lo que pone de relieve la importancia de disponer de alternativas residenciales asequibles y adecuadas a la capacidad económica de los hogares.
4. ACCESO A LA VIVIENDA UN 60% DE LAS SOLICITUDES REGISTRADAS SON UNIPERSONALES
El acceso a una vivienda en el País Vasco está condicionado no solo por el coste del alquiler, sino también por el tiempo necesario para encontrar un inmueble adecuado y por la capacidad económica de los hogares. Según la Encuesta a Hogares en Régimen de Alquiler (ENALQ) del Gobierno Vasco, en 2024 un 25,7% de personas tardó más de un año en encontrar vivienda. Además, entre los hogares que se plantean continuar en esta modalidad, el 87% considera poco o nada probable encontrar en el mercado libre una vivienda que se ajuste a sus necesidades a un precio asequible.
La composición de la demanda también refleja distintas necesidades residenciales. En el segundo trimestre de 2026, según los datos de Etxebide, el 60% de las solicitudes de alquiler asequible o social registradas son unipersonales en las tres capitales vascas. Esta proporción debe interpretarse con cautela ya que identifica solicitudes realizadas para una unidad convivencial de una sola persona, pero no permite determinar si esta vive sola en la actualidad ni si terminará accediendo a una vivienda compartida.
Por su parte, el Observatorio del Alquiler estima que la media de intervinientes por contrato es de 2,1, aunque esto no deja reflejado que los solicitantes individuales terminen en una modalidad de alquiler compartido. Las solicitudes unipersonales identifican la unidad convivencial para la que se solicita vivienda, esto no demuestra que la persona viva sola actualmente. A su vez, un interviniente en un contrato no equivale necesariamente a una persona que posea ingresos.
En conjunto, los indicadores muestran que las dificultades de acceso a la vivienda tienen varias dimensiones, como los plazos de búsqueda, la limitada percepción de encontrar un alquiler asequible, las distintas composiciones de las unidades convivenciales y la capacidad económica para emanciparse. Por ello, el número de personas que figuran en una solicitud o en un contrato debe analizarse junto con otras variables, ya que no determina por sí solo cómo conviven los inquilinos ni cuántas personas aportan ingresos al hogar.
5. AYUDAS Y PLANES DE ACTUACIÓN DENTRO DEL PAÍS VASCO
Para facilitar el acceso y la permanencia en la vivienda, especialmente entre los hogares con menor capacidad económica y las personas jóvenes que buscan emanciparse, en el País Vasco existen una serie de ayudas públicas al alquiler, como la Prestación Complementaria de Vivienda (PCV), la Prestación Económica de Vivienda (PEV) y Gaztelagun. Estos programas permiten además medir el alcance de estas iniciativas y los cambios que se están produciendo en su gestión.
En el caso de la PCV, el número de personas perceptoras anuales pasó de 30.862 en 2023 a 31.617 en 2024, lo que supone un incremento del 2,4%. Por su parte, la PEV registró un crecimiento notable durante el 2025, los expedientes con abono en diciembre aumentaron de 10.130 en 2024 a 19.939 en 2025, lo que supone un 96,8% más. Sin embargo, este avance debe interpretarse teniendo en cuenta el traslado progresivo de expedientes desde la PCV a la PEV, según la memoria de Alokabide.
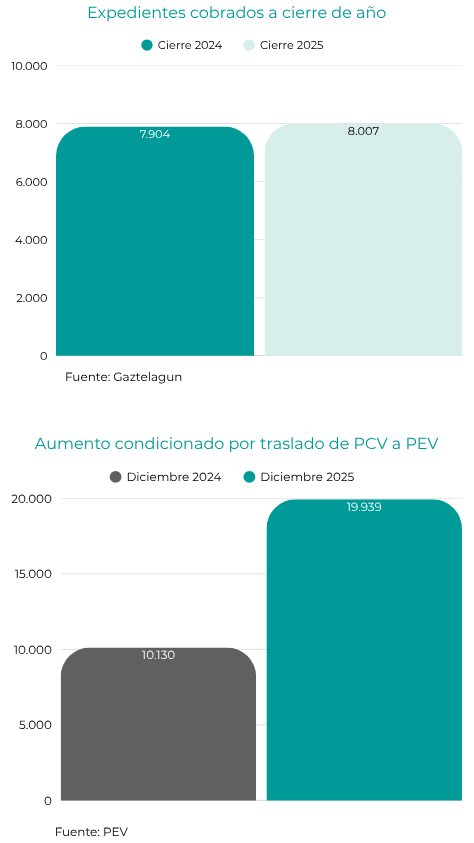
La evolución de Gaztelagun ofrece una perspectiva diferente sobre las ayudas destinadas a facilitar la emancipación juvenil. Tras las modificaciones aprobadas en 2026, el programa alcanzó los 7.906 perceptores activos en septiembre, un 3% más que antes de la reforma. Asimismo, las solicitudes registradas hasta septiembre de este año aumentaron un 18,2% respecto al mismo periodo de 2025. Las medidas introducidas incluyen la posibilidad de solicitar ayudas para el alquiler de habitaciones y el subarriendo.
Estas cifras muestran la relevancia de las ayudas directas como mecanismo de apoyo a los hogares que afrontan dificultades para asumir el coste del alquiler. A pesar de ello, el alcance de estos programas debe analizarse distinguiendo entre solicitudes recibidas, expedientes con pagos en un mes concreto y personas u hogares que han percibido la prestación en algún momento del año.
Junto a estas medidas de apoyo económico, la actuación pública por parte del Gobierno Vasco también se orienta a incrementar la oferta de vivienda asequible. En esta línea, el Plan Estratégico de Alokabide 2030 plantea mejorar la accesibilidad, favorecer una mayor estabilidad residencial y agilizar los procedimientos de gestión. A ello se suman programas de movilización de vivienda vacía, como Bizigune, y actuaciones para incorporar viviendas al parque público de alquiler protegido.
Planes de actuación en el País Vasco
Los planes de actuación asociados a la declaración de zonas de mercado residencial tensionado parten de un diagnóstico compartido, la oferta disponible no responde suficientemente a la demanda, ya sea por el precio, el régimen de tenencia, el tamaño de las viviendas o su localización. Las medidas planteadas por el Gobierno Vasco combinan la promoción de nuevas viviendas, la movilización del parque existente, la rehabilitación y las ayudas al alquiler. El desequilibrio actual en el mercado de la vivienda de alquiler no se aborda únicamente mediante la regulación de precios, sino también a través de actuaciones destinadas a ampliar las alternativas residenciales asequibles.
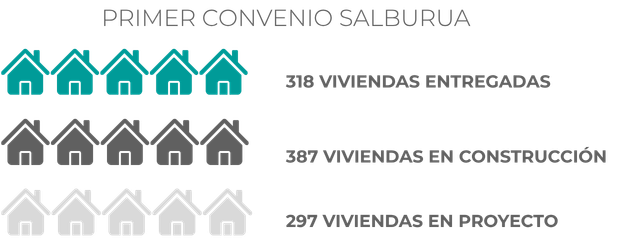
En el País Vasco, el plan específico de Vitoria – Gasteiz constituye un ejemplo de la estrategia que se quiere adoptar. El plan prevé iniciar 2.965 viviendas entre 2026 y 2028, de las que el 53% estén destinadas al alquiler, y contempla reforzar los programas de movilización de vivienda vacía Bizigune y ASAP, junto con actuaciones de rehabilitación y ayudas. Según los datos municipales, identifica 12.249 solicitudes de alquiler protegido y 9.019 hogares con necesidad de cambiar de vivienda, lo que pone de manifiesto la coexistencia de una demanda registrada elevada y de necesidades residenciales que no se limitan al acceso a una primera vivienda.
La misma orientación aparece en otros municipios. En Bilbao, el plan de promoción para 2024-2027 contempla la construcción y entrega de 1.090 recursos residenciales, mientras que Donostia – San Sebastián programa, para su primer trienio, 1.018 viviendas protegidas y 342 alojamientos dotacionales. Irún también plantea ampliar el parque asequible, movilizar viviendas deshabitadas y evaluar anualmente las medidas. Las medidas responden a diagnósticos locales diferentes, que incluyen desde una elevada demanda protegida hasta la baja rotación del parque o la presión de los usos universitarios y temporales.
6. CONCLUSIONES
En la Ley 12/2023, de 24 de mayo, por el Derecho a la Vivienda, se establece que la declaración de una zona de mercado residencial tensionado debe acompañarse de un plan específico que proponga las medidas necesarias para corregir los desequilibrios detectados en el mercado de la vivienda y determine su calendario de desarrollo. En el País Vasco, el Plan Específico para la corrección de los desequilibrios del mercado residencial reconoce la falta de oferta y la elevada demanda como problemas que requieren de una respuesta pública. En este contexto, resulta fundamental analizar si las medidas aplicadas y las actuaciones previstas están contribuyendo a mejorar las condiciones de acceso a la vivienda y a equilibrar el funcionamiento del mercado del alquiler.
En este sentido, las actuaciones derivadas de la declaración de zona de mercado tensionado (ZMRT) han puesto el foco en la regulación y control de los precios del alquiler. Y estas medidas de control de precios, no solo no han conseguido revertir la situación de desequilibrio que el propio Plan Específico señalaba, sino que al contrario han contribuido a un mayor desequilibrio:
-Con una menor oferta disponible.
-Con una posible reducción de la rotación de los inmuebles.
-Y con una presión creciente de la demanda.
A ello se suman:
-El elevado esfuerzo económico que supone alquilar una vivienda.
-Los largos períodos de búsqueda, que en algunos casos pueden prologarse durante más de un año.
-La necesidad de compartir hogar para repartir los gastos y asimilar el esfuerzo económico, y junto a ello, aparece la necesidad de ayudas públicas para hacer frente al coste del alquiler.
La respuesta por parte de las entidades públicas debe combinar protección y una ampliación de la oferta. La regulación de precios, que busca contener el precio del alquiler, es consistente con la reducción de la oferta y al aumento de la presión de la demanda, aunque no es el único factor. Por ello, resulta necesario acompañar las medidas de protección con actuaciones que impulsen la construcción de vivienda asequible, la rehabilitación y la movilización de viviendas vacías hacia el alquiler habitual.
También es necesaria la evaluación de los resultados efectivos de los planes. País Vasco cuenta con actuaciones orientadas a ampliar y movilizar el parque residencial, pero los objetivos de construcción y gestión no equivalen a viviendas ya disponibles. El seguimiento debería medir no solo las actuaciones realizadas, sino también su contribución a aumentar la oferta efectiva, reducir los tiempos de búsqueda y mejorar la capacidad de los hogares para acceder a una vivienda en condiciones asumibles, además del análisis de indicadores clave como el número de viviendas vacías, que deben de actualizarse de forma continua.
