El mercado del alquiler en Cataluña atraviesa una etapa de transformación marcada por retos en materia de acceso y estabilidad. En los últimos años, la evolución del sector en la comunidad ha estado condicionada por un desequilibrio de carácter estructural, en el que una oferta permanente y asequible resulta insuficiente para responder a la elevada presión de la demanda.
Esta dinámica responde a un patrón complejo en el que convergen diversos factores: una menor disponibilidad de inmuebles, la reducción en la rotación del mercado y diversos cambios en los usos del parque residencial.
Si bien en Cataluña este estrechamiento de las oportunidades de acceso se manifiesta con especial intensidad, se trata de un fenómeno que refleja una problemática a nivel nacional - aunque algunas comunidades como Extremadura mantienen un equilibrio-. La dificultad de la oferta para absorber la demanda existente y el consiguiente encarecimiento de los precios dibujan un escenario de gran complejidad en el mercado. De hecho, según los datos del CIS, la vivienda ocupa el puesto número uno entre las principales preocupaciones de la población.
Desde el Observatorio del Alquiler, impulsado por la Fundación Alquiler Seguro, tenemos el propósito de aportar datos, rigor y contexto a esta realidad, la presente radiografía ofrece una visión técnica y justificada sobre la situación del alquiler en Cataluña. Para dotar de mayor transparencia al sector, el análisis se fundamenta en los datos proporcionados por el Idescat, el Incasòl y el Observatori Metropolità del´Habitatge de Barcelona.
1. EVOLUCIÓN DE LA CONTRATACIÓN: LA CONTRATACIÓN DE NUEVOS ALQUILERES RESIDENCIALES CAE UN 18,7% ENTRE 2023 Y 2025
Al analizar la evolución cuantitativa de las contrataciones registradas entre 2023 y 2025, se evidencia un drástico retroceso con respecto al volumen de nuevas firmas de contratos de alquiler en Cataluña. Si en 2023 el total de contratos de alquiler residencial ascendía a 132.988, la cifra descendió a 118.626 en 2024 y se situó en 108.057 en el cierre del ejercicio 2025. Estos datos revelan una contracción acumulada del 18,7%.
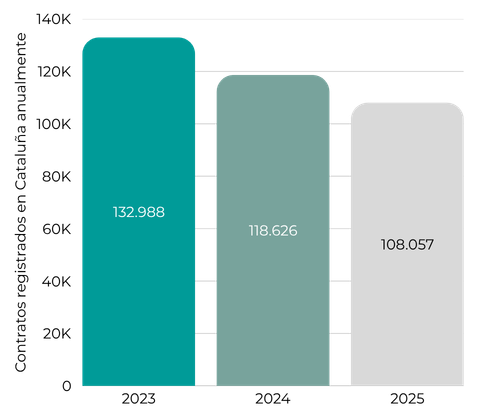
Por otro lado, el comportamiento del mercado catalán en el arranque de 2026 introduce variaciones de recuperación parcial que impiden calificar la tendencia como de caída continuada. Durante el primer trimestre de 2026, se formalizaron 28.079 contratos, un 1,2% más con respecto a las operaciones en el mismo periodo del año anterior. En un balance 2023-2026 (3T) que incluye la bajada de contratos del primer trienio y la ligera subida del último año, los nuevos contratos descienden en un 17,5%.
2. PRESIÓN Y PRECIO: BARCELONA MANTIENE UNA DE LAS MAYORES PRESIONES A NIVEL NACIONAL
Cataluña es una de las comunidades autónomas que presenta mayor presión a nivel nacional, completamente alejada del índice recomendado por el Observatorio del Alquiler, siendo éste 15 personas interesadas en una vivienda en los primeros diez días desde que sale al mercado.
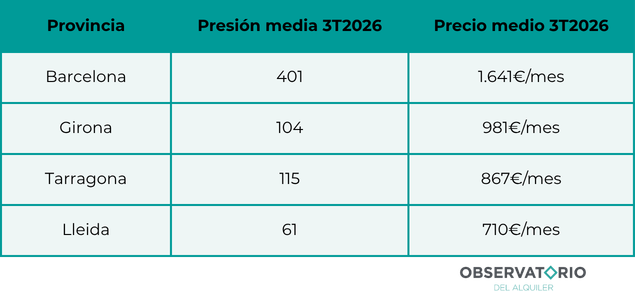
La presión media en Cataluña en el tercer trimestre de 2026 es de 319, aunque hay bastante contraste según qué provincias. Al profundizar en el caso de Barcelona, vemos que experimenta una de las mayores presiones a nivel nacional, pues son 401 los interesados por vivienda, además, en el plano económico va acorde a esta presión elevada; el precio medio mensual se encuentra en 1.641€.
Tarragona y Girona presentan una presión elevada, pues ninguna baja de los 100 interesados, manteniéndose en 115 y 104, respectivamente. En el primer caso, se observa un aumento considerable en comparación con el dato de cierre de 2025, pues la presión es un +23,66% más elevada. Girona tomó el rumbo contrario, pasando de los 140 interesados al cierre de 2025 a los 104, una disminución del 25,71%.
Con respecto al precio, en ambas ciudades es elevado, aunque se encuentran con una media bastante alejada de los 1.641€ que presenta Barcelona. Tarragona presenta un precio medio de 867€ al mes, mientras que Girona roza los 1.000€ mensuales, situándose en 981€.
Por su parte, Lleida es la única provincia catalana que mantiene una presión todavía alejada de los 100 interesados, situándose en 61. Presenta también el precio medio más bajo en comparación a las demás, en el tercer trimestre de 2026, se mantiene en 710€ al mes, aunque es cierto que ha sufrido un aumento del 2,31% con respecto al cierre de 2025.
3. LAS CUATRO PROVINCIAS CATALANAS PRESENTAN UNA PÉRDIDA DE OFERTA
A pesar de presentar diferencias entre ellas con respecto a la presión y el precio, mantienen el mismo comportamiento en lo que a la oferta se refiere. Hay una pérdida de oferta a nivel autonómico, pues las cuatro provincias están sufriendo una disminución de esta.
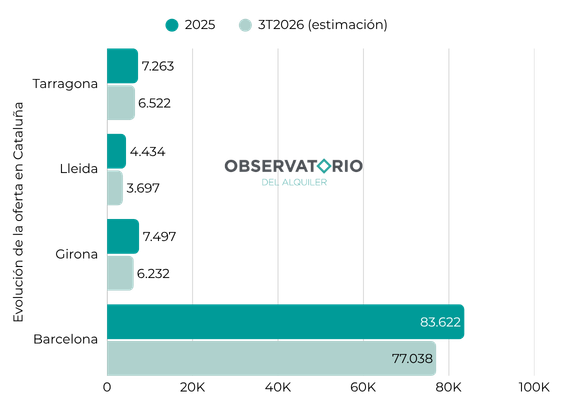
A nivel autonómico, el cierre de2025 fijó la oferta en 102.816 viviendas, actualmente la estimación del Observatorio es de 93.489 inmuebles, esto supone un descenso de la oferta de un-9,07%.
Al profundizar y establecer el análisis a nivel provincial, el caso más notable proviene de Barcelona, el 2025 se cerró con una oferta de 83.622, en el tercer trimestre de 2026, la previsión de oferta es de 77.038, una pérdida de oferta del 7,87%. La segunda en el ránking de pérdida de oferta es Girona, que a cierre de 2025 presentaba una oferta de 7.497 inmuebles y, en el trimestre actual, este dato desciende a 6.232, 16,87%. Han sufrido la pérdida de 6.584 y 1.265 inmuebles, respectivamente.
Por parte de Lleida y Tarragona, laprevisión del total de pérdida de stock se presenta en unos niveles similares. En el primer caso, se ha visto reflejado un descenso de 737 inmuebles, pues de 4.434 que cerraron 2025, la estimación del Observatorio fija la oferta en3.697, es decir, un -16,62%. Tarragona, cuya oferta en el cierre de 2025 era de 7.263 inmuebles, presenta una estimación de oferta actual de 6.522 viviendas, una pérdida de 10,20%.
Se trata de una simulación basada en la evidencia de Barcelona, dado que no existe una serie autonómica homogénea de rescisiones.
4. ROTACIÓN Y COBERTURA DE RIESGOS – FIRMA DE NUEVOS CONTRATOS
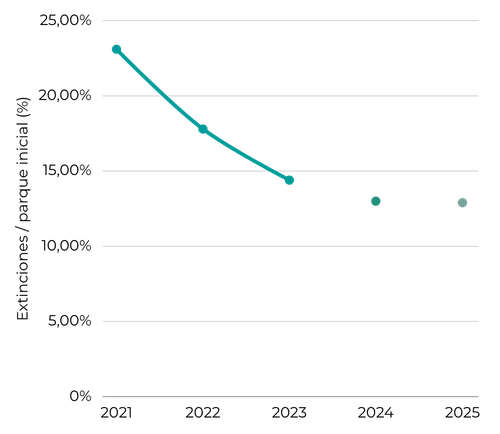
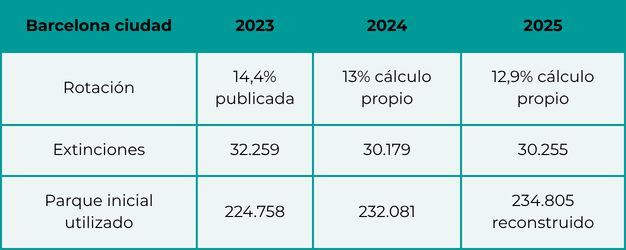
El Observatori Metropolità del´Habitatge (O-HB) es un instrumento supramunicipal que mide la rotación relacionando los contratos extinguidos cada año con el parque de vivienda vigente del ejercicio anterior. Cuando los inquilinos permanecen más tiempo en su vivienda, se firman menos contratos sin que eso signifique que el piso haya salido del mercado residencial.
En la ciudad de Barcelona, entre2022 y 2023 los nuevos contratos cayeron en 18.700 (de 49.780 a 31.080),mientras que las extinciones bajaron en 12.115 (de 38.155 a 26.040), reduciendo la rotación del 17,8% al 11,6%. Si todas esas rescisiones evitadas hubieran generado un nuevo contrato, la menor rotación explicaría como máximo un 35,6%,el restante 64,4% de caída de la oferta estaría asociado a viviendas que ya no están en el alquiler residencial y que han podido derivar a otros usos como temporal, turístico o habitaciones, pasar al mercado de compraventa o entrar en la categoría de viviendas vacías.
Al proyectar de forma orientativaestos porcentajes al conjunto de Cataluña -donde se registraron 24.931 contratos menos entre 2023 y 2025 según Idescat-, la menor rotación explicaría, según una referencia central, algo más de un tercio de la caída, (unos 8.900contratos). Se trata de una simulación basada en la evidencia de Barcelona, dado que no existe una serie autonómica homogénea de rescisiones.
Por último, conviene tener encuenta que las estadísticas oficiales de nuevos contratos incluyen también las renovaciones formalizadas mediante un nuevo contrato con el mismo inquilino. Aunque estas operaciones explican parte de la variación de los registros, no liberan oferta abierta para nuevos hogares, por lo que la pérdida real de oportunidades de acceso para quienes buscan vivienda, aumento de la demanda, es todavía mayor, debido a que por un lado muchas de las viviendas van a permanecer alquiladas (menor rotación) y la gran mayoría han desaparecido del mercado del alquiler residencial (a largo plazo).
5. CAUSAS Y MEDIDAS RECOGIDAS EN LOS PLANES
La evaluación de resultados se concentra en el plan catalán de 140 municipios. La causa de la situación o las necesidades recogidas son, por consiguiente, la oferta de alquiler insuficiente frente a la elevada demanda y la insuficiencia de recursos del hogar. La respuesta prevista para esto será la promoción y adquisición, así como incentivos de incorporación, alquiler social y ayudas.
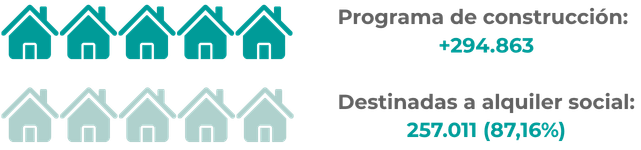
Este plan proyectado de Cataluña trata los objetivos de vivienda social por quinquenios y reconoce insuficiencia de alquiler, por lo que el programa propone 294.863 actuaciones de política social hasta 2044, de las que 257.011 corresponden a alquiler social, es decir, el 87,16%.
El plan establece objetivos anuales y quinquenales, pero no se ha localizado una regla pública que active automáticamente medidas adicionales si la oferta neta o el esfuerzo de los hogares no mejoran. El seguimiento semestral de Barcelona observa el mercado, pero no evalúa el conjunto de actuaciones de los 140 municipios.
El plan parte de la necesidad de generar oferta, pues parte de un desajuste entre las viviendas disponibles y la demanda cuya respuesta queda incompleta por no precio, régimen, tamaño o localización. Sumado a esto, hay alternativas complementarias como la construcción, adquisición, rehabilitación y movilización del parque existente.
El plan catalán, en este sentido, contiene la programación cuantitativa, pero no define en el propio documento una secuencia condicional del tipo «si la oferta neta no aumenta, se activa una medida adicional». El punto débil entonces sería la distancia entre el diseño y la evidencia pública de resultados: no se publica todavía una serie homogénea que conecte cada medida con altas y bajas netas de vivienda permanente, hogares que acceden, tiempo de búsqueda y esfuerzo posterior a las ayudas.
6. EVALUACIÓN DE MÉTRICAS DE OFERTA Y CONTRATACIÓN EN BARCELONA (O-HB)
El análisis de la capital catalana revela que el impacto de la regulación y las dinámicas del mercado ofrecen lecturas divergentes según la métrica o el indicador de seguimiento analizado.
Según los datos del Observatori Metropolità de l'Habitatge de Barcelona (O-HB), la renta media mensual en los nuevos contratos suscritos cambió de 1.193,4 € en el primer trimestre de 2024 a 1.161€ en el cierre del 2025. Por tanto, el O-HB indica que la renta media de los nuevos contratos disminuyó un 2,7% en términos reales. La comparación se realiza entre el primer trimestre de 2024 y el cuarto trimestre de 2025, por lo que puede estar afectada por la estacionalidad y por el distinto contexto regulatorio. Este cruce entre trimestres distintos se debe interpretar con cautela, pues puede incorporar factores como la estacionalidad y por el contexto regulatorio, además de que la comparación se establece entre un periodo previo a la declaración de zona tensionada (1T2024) con uno posterior (4T2025).
Por otro lado, frente a la caída continuada en la firma de nuevos contratos (tendencia iniciada en 2022), el saldo de contratos vigentes desde la entrada en vigor de la regulación muestra un incremento acumulado de +1.374 contratos según el O-HB a cierre de 2025. Aunque la segunda mitad de 2025 reflejó un comportamiento plano (-244 en 3T y +7 en4T). El saldo positivo indica que una menor firma de nuevos contratos responde, una vez más, a los dos elementos antes analizados: una menor rotación de los inquilinos y una pérdida directa del parque residencial.
Por su parte, la modalidad de alquiler de temporada en Barcelona experimentó una contracción interanual del 53% en el último trimestre de 2025, con un total de 1.282 firmas registradas. Si bien este dato evidencia una alteración en la dinámica de contratación, la información disponible no demuestra que estas viviendas se hayan incorporado a la oferta residencial permanente.
Las métricas muestran una doblerealidad: mientras que el ajuste a la baja de las rentas y el mantenimiento delsaldo positivo de contratos vigentes representan indicadores favorables, lareducción en la firma de nuevos contratos acentúa la rigidez del mercado y,a su vez, limita las oportunidades de entrada para nuevos demandantes.
El seguimiento del O-HB resulta clave para contextualizar la menor rotación del mercado, pero no permite atribuir de forma aislada cada variación a la declaración de zona tensionada ni determinar de manera independiente el impacto de las actuaciones de oferta proyectadas dentro del plan catalán.
Cabe decir que la cifra de 2023 que se trabaja procede de la serie actualizada disponible en el O-HB/INCASÒL. Por su parte, las cifras de 2024 y 2025 son cálculos propios del Observatorio y deben considerarse provisionales hasta su publicación.
7. CONCLUSIONES
El análisis del mercado de alquiler en Cataluña y Barcelona revela un escenario estructural marcado por la rigidez de la oferta y la creciente dificultad de acceso. A partir del cruce de datos de contratación, evolución de rentas y evaluación de las políticas públicas actuales, se extraen las siguientes conclusiones fundamentales:
Ø Un claro estrechamiento de las oportunidades de acceso: La evidencia apunta a una menor disponibilidad real para quienes necesitan entrar al mercado por primera vez o cambiar de vivienda. Entre 2023 y 2025 se formalizaron un 18,7 % menos de contratos nuevos en Cataluña. Aunque el arranque de 2026 muestra un pequeño repunte puntual del 1,2 %, las cifras siguen muy por debajo de los niveles de2024. En paralelo, la oferta observable anunciada disminuyó en las cuatro provincias (cayendo un 9,07 % a nivel autonómico entre el cierre de 2025 y el tercer trimestre de 2026), manteniendo a provincias como Barcelona bajo una presión de demanda especialmente elevada (401).
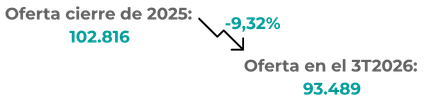
Ø Menor rotación y pérdida de parque físico: El caso de Barcelona refleja que una reducción en la oferta se distribuye, tomando un escenario central, de la siguiente forma: la mayor rotación de alquileres residenciales abarca aproximadamente un 35% de la oferta, y la desaparición de los alquileres residenciales sería el restante 65%. Por un lado, las viviendas continúan ocupadas durante más tiempo por los mismos inquilinos, y por otro, la oferta que iba a salir al mercado se distribuye en otros usos, pasa a la venta o quedaría como inmueble vacío. Esta situación recorta drásticamente el mercado del alquiler y el acceso al mismo para la creciente demanda.
Ø Comportamiento mixto en Barcelona: Losdatos de la capital muestran matices importantes. Por un lado, la renta mediaen nuevos contratos bajó un 2,7 % en términos nominales y el saldo global decontratos vigentes se mantiene en positivo (+1.374), impidiendo hablar de unacontracción neta del parque registrado (aunque la evolución en 2025 fueprácticamente plana). Por otro lado, el alquiler de temporada se desplomó un 53% interanual a finales de 2025, si bien la información actual aún no permiteconfirmar si estos inmuebles están regresando de forma efectiva al mercadotradicional.
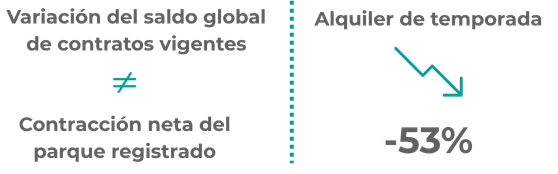
Ø La brecha en la evaluación de las políticas públicas: La planificación catalana —con objetivos hasta 2044— comparte el diagnóstico de insuficiencia de oferta y esfuerzo elevado de los hogares. Sin embargo, los planes establecen intenciones de actuación, no pruebas de resultados. Sigue faltando un sistema de indicadores públicos homogéneos que permita medir el impacto directo de las medidas: altas y bajas netas de vivienda permanente, tiempos reales de búsqueda, hogares que logran acceder o el esfuerzo financiero final de las familias tras las ayudas.
Ø Conclusión general: Hemos constatado finalmente que el mercado actual ofrece muchas menos oportunidades de acceso al alquiler residencial que en 2023, convirtiéndose en un mercado más rígido y desequilibrado. Se consolida un escenario marcado por una menor oferta observable, una rotación reducida, una altísima presión de la demanda y una capacidad económica limitada para una parte relevante de los hogares.
